출시 한 달 만에 1000만 다운로드 돌파
월가, 수익성에 강한 의문…메타 주가 제자리
"막대한 투자 규모, 어떻게 감당할 것인가?"
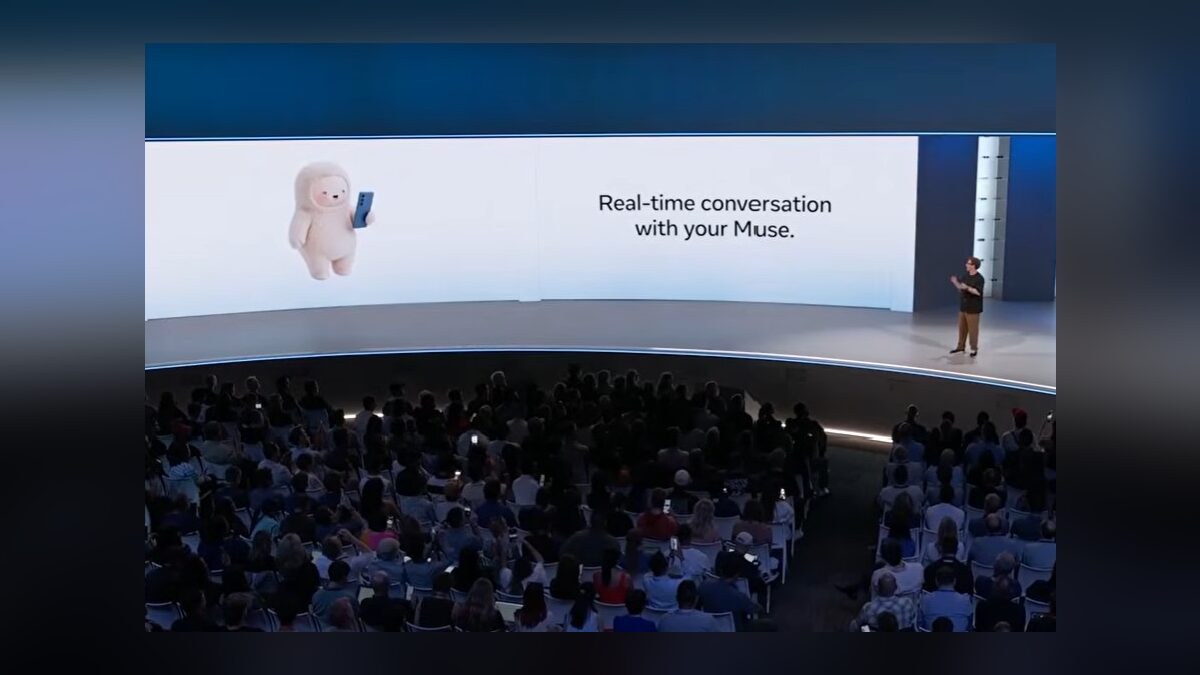
[블록미디어 이정화 기자] 메타 플랫폼스의 인공지능(AI) 에이전트 ‘뮤즈(Muse)’가 출시 한 달여 만에 1000만 다운로드를 돌파했다. 챗GPT보다 빠른 성장세다. 하지만 수천억달러에 달하는 AI 투자비를 감당할 만큼 수익을 창출할 수 있을지는 불투명하다.
메타가 확보한 새로운 성장 동력이 투자는 막대하고, 이익은 적은 ‘계륵’이 될 수 있다는 지적이다.
월스트리트저널(WSJ)은 23일(현지시각) 뮤즈의 빠른 성장에도 메타의 막대한 AI 투자비를 회수하기는 쉽지 않을 것이라고 분석했다. 이용자 증가와 실제 수익 창출 사이에 상당한 격차가 있다는 것이다.
출시 한 달 만에 1000만 다운로드…수익성은 의문
마크 저커버그 메타 최고경영자(CEO)는 최근 실적 발표에서 미국과 캐나다의 뮤즈 다운로드가 1000만건을 넘어섰다고 밝혔다. 시장조사업체 센서타워에 따르면 챗GPT는 같은 다운로드 수에 도달하는 데 뮤즈보다 약 3배 긴 시간이 걸렸다. 일론 머스크의 그록과 앤트로픽의 클로드 기록도 깼다.
메타는 이미 뮤즈의 유료 구독 서비스를 운영하고 있다. 월 20달러와 100달러 요금제다. 향후 거래 수수료와 광고, 기업용 서비스로 수익원을 확대할 계획이다.
팩트셋에 따르면 메타의 내년 자본지출은 2000억달러에 육박할 전망이다. 뮤즈가 내년에 유료 이용자 1억명을 확보하고 모두 월 20달러를 내더라도 연간 구독 매출은 240억달러에 그친다. 예상 자본지출의 12% 수준이다. 여기에 광고와 거래 수수료를 더해도 투자비를 충당하기에는 부족하다는 분석이다.
이용자 확대에 따른 비용도 부담이다. AI 에이전트는 일반적인 페이스북이나 인스타그램 이용자보다 훨씬 많은 컴퓨팅 자원을 필요로 한다. 이용자가 늘수록 서버와 데이터센터 운영비도 증가한다.
현금흐름 악화에 신뢰 문제까지…뮤즈의 딜레마
3분기 매출은 AI 기반 광고 사업의 성장에 힘입어 26% 증가했다. 하지만 막대한 설비투자로 잉여현금흐름은 21억달러 적자를 기록했다. 메타 역사상 처음 있는 일이다. 팩트셋은 4분기 적자 규모가 141억달러까지 확대될 것으로 예상했다.
장기부채도 2024년 말 288억달러에서 올해 3분기 809억달러로 급증했다. 메타는 새로운 무의결권 주식 발행 계획까지 내놓았다. 향후 자본 조달을 위한 조치지만 투자자들의 우려를 키웠다. 발표 다음 날 주가는 약 7% 하락했다.
뮤즈의 실제 이용률도 변수다. 센서타워에 따르면 뮤즈의 일간 활성 이용자는 약 250만명이다. 누적 다운로드와 실제 사용 사이에 상당한 차이가 있다. 저커버그 CEO는 뮤즈 이용자 10억명 시대를 준비하고 있다고 밝혔다. 하지만 이를 실현하려면 막대한 컴퓨팅 인프라와 추가 투자가 필요하다.
최근 설문조사에서 메타에 비밀번호를 맡길 수 있다고 응답한 비율은 8%에 그쳤다. 구글은 30%, 애플은 23%였다. AI 에이전트는 이메일과 쇼핑 계정 등에 접근해야 개인 비서 역할을 제대로 수행할 수 있다. 개인정보 보호에 대한 불신은 서비스 확산을 제약할 수 있다.
경쟁도 치열해지고 있다. 구글과 오픈AI, 앤트로픽이 AI 에이전트 시장에 뛰어들면서 메타의 선점 효과가 얼마나 지속될지도 불확실하다.
증권가의 전망은 엇갈린다. 시티즌스의 앤드루 분 애널리스트는 뮤즈 이용자 1억명 확보 시 매출 100억달러를 예상했다. 레이먼드제임스의 조시 벡 애널리스트는 이용자 1억7500만명을 전제로 구독료와 광고, 거래 수수료를 합쳐 약 500억달러의 매출을 전망했다.
뮤즈는 메타가 AI 에이전트 시장에서 경쟁력을 확보했다는 사실을 보여준다. 하지만 이용자 확보가 곧 수익성으로 연결되는 것은 아니다.
메타가 풀어야 할 과제는 다운로드 기록을 경신하는 것이 아니라 투자비를 감당할 수 있는 사업 모델을 입증하는 일이다. 뮤즈가 미래의 핵심 수익원이 될지, 막대한 비용을 계속 투입해야 하는 계륵이 될지는 아직 판단하기 어렵다.