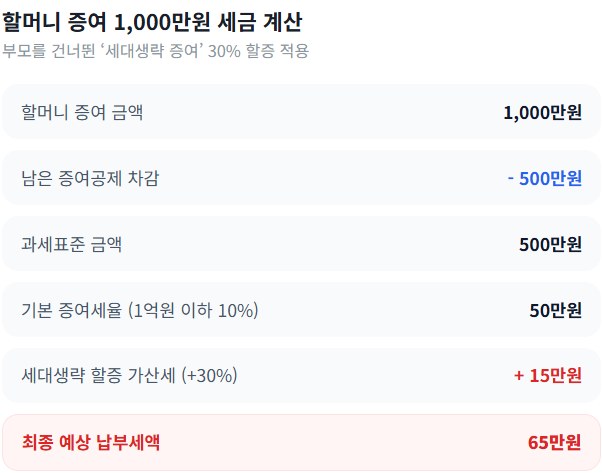
#. 몇 년 전 초등학생 자녀에게 저축용으로 1500만원을 처음 증여한 A씨. 미성년 자녀의 증여재산공제 한도인 2000만원 이내여서 낼 세금은 없었다. 이번 추석에는 할머니가 손주의 투자자금으로 1000만원을 주겠다고 한다. 돈을 주는 사람이 다르면 세금 없이 받을 수 있는 한도도 새로 생길까.
부모와 조부모가 아이에게 따로 돈을 주더라도 공제 한도가 각각 생기는 것은 아니다. 미성년자가 부모·조부모에게 증여받을 때 일반적으로 공제받을 수 있는 금액은 모두 합쳐 10년간 2000만원이다. 다만 통상적인 명절 용돈까지 모두 세금을 매기는 것은 아니어서 돈의 성격부터 구분해야 한다.
25일 국세청 안내에 따르면 세법상 거주자가 부모·조부모 등 직계존속에게 증여받을 때 일반 공제 한도는 성인 5000만원, 미성년자 2000만원이다. 공제는 세금을 계산할 때 증여받은 재산에서 일정 금액을 빼주는 제도다.
이 한도는 매년 새로 생기는 것이 아니다. 돈을 받은 날부터 거슬러 올라가 10년 동안 이미 공제받은 금액을 함께 따진다. 아버지와 어머니는 물론 친가·외가 조부모에게 받은 증여도 같은 공제 한도를 나눠 쓴다.
앞선 사례에서 자녀가 여전히 미성년자이고, 첫 증여 이후 10년이 지나지 않았으며 다른 증여가 없다고 가정하면 남은 공제액은 500만원이다. 전체 한도 2000만원 중 1500만원을 이미 사용했기 때문이다.
따라서 할머니가 주는 1000만원 중 500만원만 추가로 공제받을 수 있다. 나머지 500만원은 세금을 계산하는 대상 금액이 된다.
조부모가 부모 세대를 건너뛰어 손자녀에게 증여하면 원칙적으로 계산된 증여세에 30%를 더한다. 다만 증여자인 조부모의 자녀가 사망해 그 자녀의 자녀에게 증여하는 경우에는 할증하지 않는다.
가족끼리 목돈을 주고받을 때는 누가 언제 얼마를 줬는지, 과거에 공제를 얼마나 받았는지 확인하는 것이 먼저다. 이체 내용과 증여 관련 자료를 남겨두면 이후 자금 출처를 설명하는 데 도움이 된다.
앞서 국세청은 ‘상속·증여 세금상식Ⅱ’에서 사회 통념상 인정되는 명절 용돈은 증여세 비과세 대상이라고 설명했다. 다만 용돈·생활비 명목으로 받은 돈을 예금이나 주식·부동산 매입에 사용하면 비과세로 인정되지 않을 수 있다고 안내하고 있다.
과세 대상이어도 남은 증여재산공제 한도 안이라면 낼 세금은 없을 수 있다.
신고 대상 증여는 돈을 받은 달의 말일부터 3개월 이내에 신고해야 한다. 올해 9월에 받은 신고 대상 증여라면 원칙적으로 12월 31일까지다.