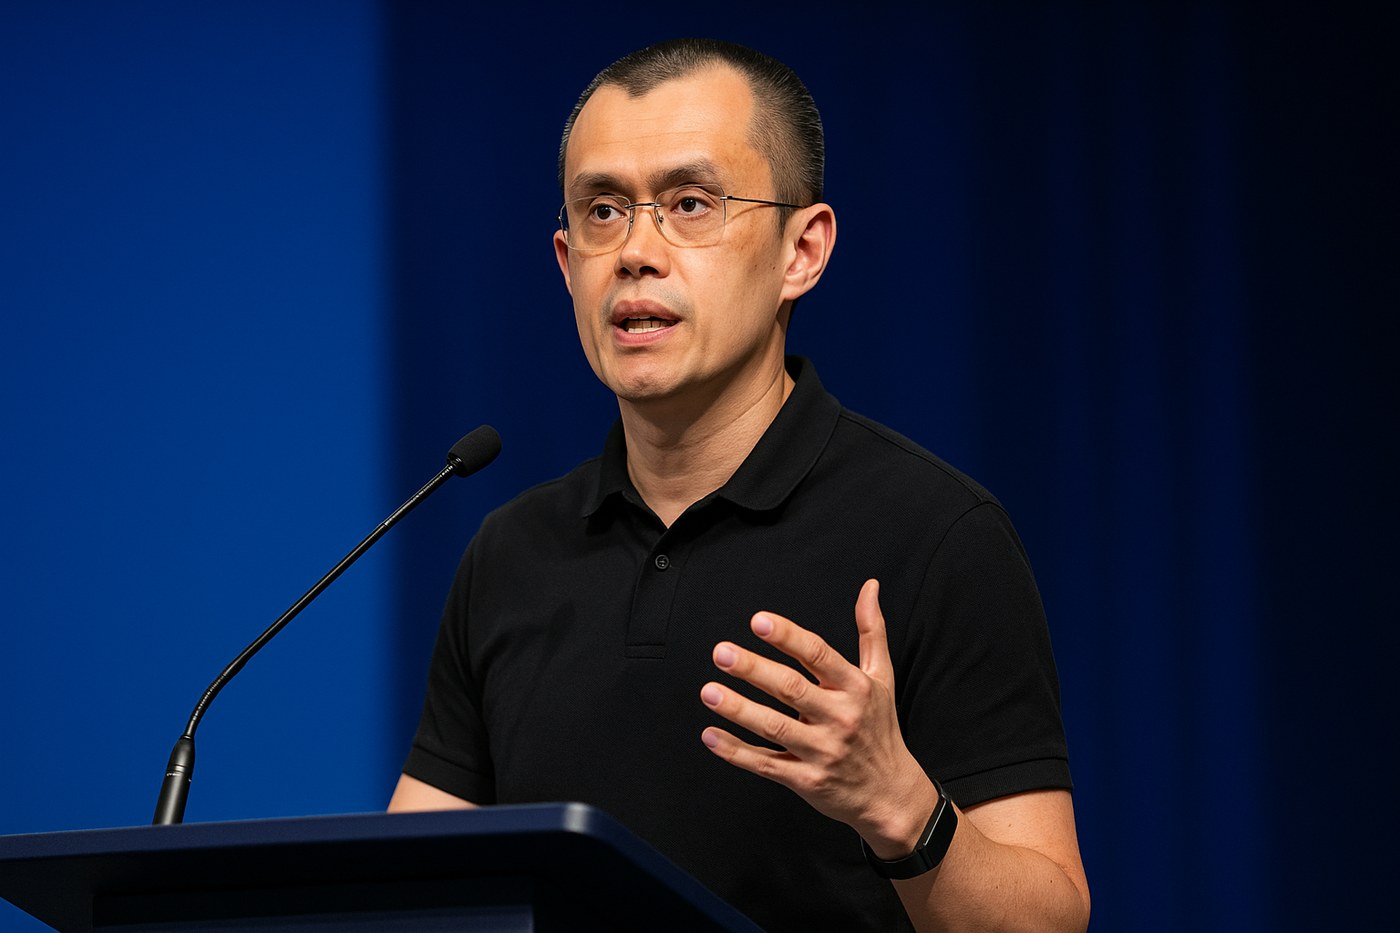
[블록미디어 명정선 기자] 바이낸스 창립자 창펑 자오(CZ)가 각국 정부에 주식과 금융자산을 적극적으로 토큰화해야 한다고 주장했다. 블록체인을 이용해 자국 기업의 주식을 전 세계 투자자가 거래할 수 있도록 하면 외국인 직접투자(FDI)를 유치하고 기업의 자금 조달 비용을 낮출 수 있다는 설명이다.
창펑 자오는 20일(현지시각) 소셜미디어 X를 통해 “모든 것을 토큰화하라”며 토큰화가 국가와 기업이 자금을 조달하고 해외 투자를 유치하는 효과적인 수단이 될 수 있다고 밝혔다. 그는 “어떤 국가나 기업이 토큰화된 주식을 전 세계에 판매하고 싶지 않겠는가”라며 24시간 거래와 낮은 비용 및 높은 시장 접근성을 장점으로 꼽았다.
토큰화는 주식이나 채권 부동산 등 실물 또는 금융자산의 소유권을 블록체인상의 디지털 토큰으로 구현하는 방식이다. 기존 금융상품을 블록체인에서 발행하고 거래할 수 있어 실물자산(RWA) 시장의 핵심 기술로 주목받고 있다.
“자국 주식을 전 세계에”…FDI 유치 수단으로 토큰화 제시
현재 해외 투자자가 특정 국가의 주식에 투자하려면 현지 증권계좌와 수탁 및 환전·결제 등의 절차를 거쳐야 한다. 반면 주식을 블록체인 기반 토큰으로 발행하면 기술적으로는 투자자의 지역과 시간에 구애받지 않고 거래할 수 있다.
특히 자본시장이 충분히 발달하지 않았거나 자국 통화의 국제적 활용도가 낮은 신흥국에 이러한 방식이 유용할 수 있다는 게 창펑 자오의 주장이다. 기업이 해외 증시에 직접 상장하지 않더라도 글로벌 투자자에게 접근할 수 있어 새로운 자금 조달 통로를 확보할 수 있다는 것이다.
그는 각국 정부가 자국 통화와 연동되는 스테이블코인을 발행하는 방안도 제안했다. 달러 기반 스테이블코인이 디지털자산 시장에서 결제 수단으로 빠르게 확산한 것처럼 각국이 자체 통화 기반 스테이블코인을 구축하면 블록체인 생태계에서도 자국 통화의 활용도를 높일 수 있다는 설명이다.
다만 토큰화된 주식이 실제 FDI로 인정되는지 여부와 투자자의 법적 소유권 및 의결권을 어떻게 보장할지는 각국의 증권법과 자본시장 규제에 따라 달라질 수 있다.
BNB체인도 RWA 확대…전통 금융사 잇따라 진입
창펑 자오의 발언은 글로벌 금융회사들이 실물자산 토큰화 시장에 속속 진출하는 가운데 나왔다.
은행과 자산운용사들은 미국 국채와 머니마켓펀드(MMF) 및 사모신용 등 전통 금융상품을 블록체인으로 옮기는 작업을 확대하고 있다. 토큰화 자산을 24시간 이전하고 이를 탈중앙화금융(DeFi)의 담보 등으로 활용할 수 있다는 점이 시장 확대의 배경으로 꼽힌다.
BNB체인도 RWA 시장을 확대하고 있다. 관련 데이터에 따르면 BNB체인에서 실물자산을 보유한 주소는 약 77만6000개로 최근 30일 동안 약 370% 증가했다.
전통 금융사의 참여도 이어지고 있다. 블랙록과 반에크의 토큰화 상품이 시큐리타이즈의 인프라를 통해 BNB체인으로 확대됐으며 프랭클린템플턴도 블록체인 기반 투자상품을 제공하고 있다. BNB체인은 팬케이크스왑과 비너스 및 리스타 등 디파이 생태계를 갖추고 있어 토큰화된 금융상품과 온체인 유동성을 연결하는 시장을 노리고 있다.
규제·유동성 분산은 숙제
토큰화 시장이 확대되기 위해 해결해야 할 문제도 적지 않다. 여러 블록체인에서 같은 종류의 자산이 각각 발행되면 거래 유동성이 분산될 수 있다. 창펑 자오 역시 이러한 문제를 인정하면서 블록체인 간 상호운용성을 높이는 방식으로 해결할 수 있다는 입장을 밝혔다.
더 큰 변수는 규제다. 주식을 토큰화하더라도 증권이라는 법적 성격이 사라지는 것은 아니다. 발행과 유통 과정에서 증권법을 적용해야 하고 자금세탁방지와 고객확인 및 투자자 보호 체계도 필요하다. 국가 간 거래가 이뤄질 경우 어느 국가의 규제를 적용할 것인지도 풀어야 할 문제다.
그럼에도 전통 금융자산을 블록체인으로 이전하려는 움직임은 빨라지고 있다. 그동안 토큰화 시장이 미국 국채와 MMF처럼 상대적으로 구조가 단순한 상품을 중심으로 성장했다면 향후 주식과 펀드 등으로 범위가 확대될지가 관건이다.
창펑 자오의 구상대로 각국 정부까지 토큰화 경쟁에 뛰어들 경우 블록체인은 디지털자산 거래를 위한 인프라를 넘어 글로벌 자본을 유치하는 금융시장 인프라로 역할이 확대될 수 있다. 다만 국가 단위의 주식 토큰화가 본격화되기 위해서는 기술보다 증권 규제와 투자자 권리 및 국가 간 자본 이동에 관한 제도 정비가 선행돼야 할 것으로 보인다.